
核心要点:会计循环是每个报告期用于记录、分类和汇总财务交易的分步流程,包括编制会计分录、过账至分类账、编制试算平衡表、进行调整以及编制财务报表。循环以结账分录结束,将相关账户结清,以便进入下一期间。
会计循环是企业在特定期间内记录、分析和报告财务交易的系统性流程。它确保财务报表准确反映公司的财务状况,帮助管理者、投资者和监管机构作出明智的决策。
这一循环遵循结构化的步骤,从识别交易开始,以编制财务报表结束。它以权责发生制为基础,确保收入和费用在其发生时确认,而非在现金收付时确认。
理解会计循环对于公司治理和战略性财务规划至关重要,并与以下理论及概念相关: Agency Theory、财务透明度以及内部控制框架(COSO Model)。
会计循环的各个阶段
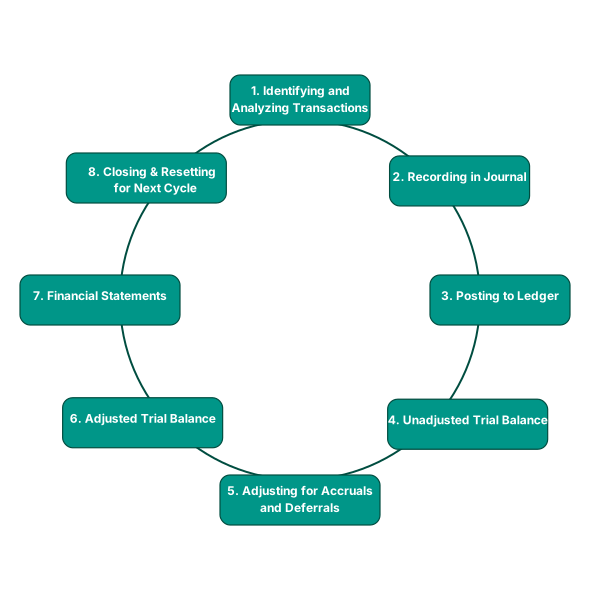
会计循环由八个关键步骤组成,每个步骤都有助于确保财务信息的准确性和监管合规性:
1. 识别和分析交易
- 企业记录销售、采购和费用支出等财务事项。
- 交易必须符合 GAAP(公认会计原则)或 IFRS(国际财务报告准则),以确保一致性。
2. 通过会计分录记录交易
- 交易采用以下方法记录: 复式记账法,确保每笔借方记录都有相应的贷方记录。
- 会计等式(Assets = Liabilities + Equity)始终保持平衡。
3. 过账至总分类账
- 会计分录被转记至 总分类账,按账户类型汇总所有财务活动。
- 这一步骤与内部控制理论相关,旨在确保可追溯性和准确性。
4. 编制调整前试算平衡表
- 试算平衡表汇总所有分类账账户的余额,确保借方合计等于贷方合计。
- 若出现差额,则表明存在错误,必须在着手编制财务报表之前予以更正。
5. 针对应计和递延项目编制调整分录
- 权责发生制要求对已赚取但尚未收取的收入以及已发生但尚未支付的费用进行调整。
- 这一步骤符合配比原则,确保费用与相关收入相配比。
6. 编制调整后试算平衡表
- 调整完成后,企业重新核查账户余额,以便在编制财务报告前确认其准确性。
7. 编制财务报表
- 企业编制利润表、资产负债表和现金流量表,向利益相关者展示其财务状况。
- 这一步骤与 Agency Theory 相关,确保管理者向股东提供透明的报告。
8. 结清临时性账户,为下一会计循环做好准备
- 结清临时性账户(收入和费用账户),为下一期间重新开始财务记录做好准备。
- 这一流程确保会计处理的连续性和财务信息的一致性。
与会计及商业理论的联系
1. Agency Theory 与财务透明度
- 财务报告缓解了管理者与投资者之间的信息不对称,确保问责机制得到落实。
- 透明的财务循环有助于建立投资者信任,减少委托代理冲突。
2. 内部控制与舞弊防范(COSO Model)
- 会计循环融入内部控制机制,降低财务错报或舞弊的风险。
- 企业依靠《萨班斯—奥克斯利法案》(SOX)等合规框架,确保会计实务符合职业道德要求。
3. 权责发生制与配比原则
- 会计循环确保收入和费用在正确的期间内相互配比,防止财务信息失真。
- 以权责发生制为基础的报告有助于投资决策,并与以下假说一致: Efficient Market Hypothesis (EMH)。
示例:企业如何运用会计循环
以全球食品公司 Nestlé 为例:
- Nestlé 记录数百万笔交易,涵盖从原料采购到面向消费者销售的各个环节。
- 交易记入总分类账,确保各子公司交易的可追溯性。
- 通过调整分录对长期合同产生的收入进行调节,确保符合 IFRS 的要求。
- Nestlé 的财务报表为投资者提供信息,通过提供透明的公司报告,与 Agency Theory 相契合。
通过维持结构化的会计循环,Nestlé 确保全球业务的财务信息准确、符合监管要求,并得到战略层面的监督。
结论
会计循环是企业财务报告的基础,确保企业准确记录、分析和呈现财务数据。它与 Agency Theory、内部控制框架及权责发生制等关键理论和概念相联系,对财务信息的完整可靠性和投资决策产生影响。