
Ponto-chave: o ciclo contábil é o processo realizado em etapas para registrar, classificar e resumir as transações financeiras de cada período de apresentação de relatórios. Ele inclui lançamentos no diário, transferência para o razão, elaboração de um balancete de verificação, realização de ajustes e elaboração de demonstrações financeiras. O ciclo termina com lançamentos de encerramento que zeram as contas para o período seguinte.
O ciclo contábil é o processo sistemático pelo qual as empresas registram, analisam e apresentam as transações financeiras de um período determinado. Ele garante que as demonstrações financeiras reflitam com precisão a posição financeira de uma empresa, ajudando gestores, investidores e órgãos reguladores a tomar decisões bem fundamentadas.
Esse ciclo segue uma sequência estruturada, começando com a identificação das transações e culminando na elaboração das demonstrações financeiras. Ele opera sob o regime de competência, garantindo que receitas e despesas sejam reconhecidas quando geradas e incorridas, respectivamente, e não quando ocorre a movimentação de caixa.
Compreender o ciclo contábil é fundamental para a governança corporativa e o planejamento financeiro estratégico, relacionando-se a teorias como Agency Theory, à transparência financeira e às estruturas de controle interno (COSO Model).
Etapas do ciclo contábil
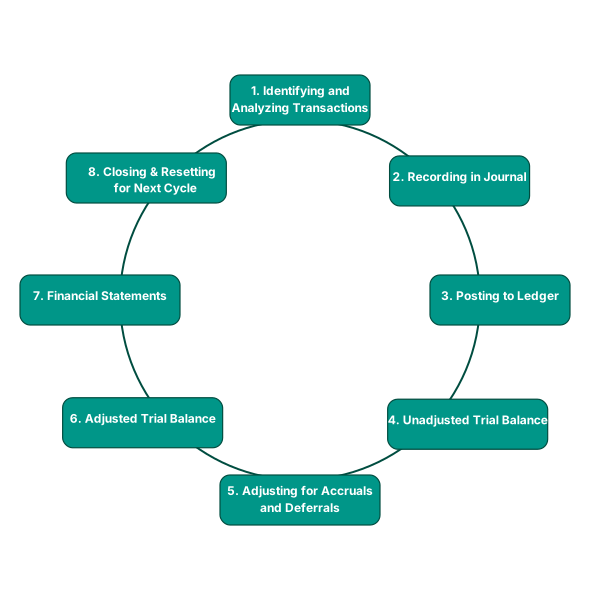
O ciclo contábil consiste em oito etapas principais, cada uma garantindo a precisão financeira e a conformidade regulatória:
1. Identificação e análise das transações
- As empresas registram eventos financeiros, como vendas, compras e despesas.
- As transações devem estar em conformidade com GAAP (Princípios Contábeis Geralmente Aceitos) ou IFRS (Normas Internacionais de Relatório Financeiro) para garantir a consistência.
2. Registro das transações por meio de lançamentos no diário
- As transações são documentadas utilizando a escrituração por partidas dobradas, garantindo que cada débito tenha um crédito correspondente.
- A equação patrimonial (Assets = Liabilities + Equity) permanece em equilíbrio.
3. Transferência para o razão geral
- Os lançamentos do diário são transferidos para o razão geral, que resume todas as atividades financeiras por tipo de conta.
- Essa etapa se relaciona à teoria do controle interno, garantindo rastreabilidade e precisão.
4. Elaboração de um balancete de verificação antes dos ajustes
- O balancete de verificação reúne todos os saldos do razão, garantindo que o total de débitos seja igual ao total de créditos.
- Divergências indicam erros que exigem correção antes de se prosseguir com a elaboração das demonstrações financeiras.
5. Lançamentos de ajuste para apropriações por competência e diferimentos
- A contabilidade pelo regime de competência exige ajustes para receitas auferidas, mas ainda não recebidas, e despesas incorridas, mas ainda não pagas.
- Essa etapa está alinhada ao princípio da confrontação entre receitas e despesas, garantindo que as despesas correspondam às receitas relacionadas.
6. Elaboração de um balancete de verificação ajustado
- Após os ajustes, as empresas reavaliam os saldos das contas para confirmar sua precisão antes da apresentação dos relatórios financeiros.
7. Elaboração das demonstrações financeiras
- As empresas elaboram a demonstração do resultado, o balanço patrimonial e a demonstração dos fluxos de caixa, apresentando sua saúde financeira às partes interessadas.
- Essa etapa se relaciona com Agency Theory, garantindo que os gestores forneçam relatórios transparentes aos acionistas.
8. Encerramento das contas temporárias e preparação para o próximo ciclo
- As contas temporárias (receitas e despesas) são encerradas, preparando os registros contábeis para o período seguinte.
- O processo garante continuidade e consistência financeira.
Relação com teorias contábeis e empresariais
1. Agency Theory e transparência financeira
- Os relatórios financeiros reduzem a assimetria de informação entre gestores e investidores, garantindo a prestação de contas.
- Ciclos financeiros transparentes fortalecem a confiança dos investidores, reduzindo conflitos entre principal e agente.
2. Controle interno e prevenção de fraudes (COSO Model)
- O ciclo contábil integra mecanismos de controle interno, reduzindo o risco de distorções nas informações financeiras ou de fraudes.
- As empresas se apoiam em estruturas de conformidade, como a Sarbanes-Oxley Act (SOX), para garantir práticas contábeis éticas.
3. Contabilidade pelo regime de competência e princípio da confrontação entre receitas e despesas
- O ciclo contábil garante que receitas e despesas sejam associadas aos períodos corretos, evitando distorções financeiras.
- Os relatórios elaborados pelo regime de competência subsidiam decisões de investimento, em consonância com a Efficient Market Hypothesis (EMH).
Exemplo: como as empresas aplicam o ciclo contábil
Considere a Nestlé, uma empresa global de alimentos:
- A Nestlé registra milhões de transações, desde a aquisição de ingredientes até as vendas aos consumidores.
- As transações são registradas no razão geral, garantindo a rastreabilidade entre as subsidiárias.
- Os lançamentos de ajuste conciliam as receitas de contratos de longo prazo, garantindo a conformidade com as normas IFRS.
- As demonstrações financeiras da Nestlé informam os investidores, alinhando-se à Agency Theory ao fornecer relatórios corporativos transparentes.
Ao manter um ciclo contábil estruturado, a Nestlé garante precisão financeira, conformidade regulatória e supervisão estratégica de suas operações globais.
Conclusão
O ciclo contábil é fundamental para a elaboração de relatórios financeiros corporativos, garantindo que as empresas registrem, analisem e apresentem dados financeiros com precisão. Ele se relaciona com teorias e estruturas fundamentais, incluindo Agency Theory, estruturas de controle interno e contabilidade pelo regime de competência, contribuindo para a integridade financeira e as decisões de investimento.