
मुख्य निष्कर्ष: लेखांकन चक्र प्रत्येक प्रतिवेदन अवधि के वित्तीय लेनदेन को दर्ज करने, वर्गीकृत करने और उनका सार तैयार करने की चरणबद्ध प्रक्रिया है। इसमें रोजनामचा प्रविष्टियाँ करना, खाता-बही में खतौनी करना, तलपट तैयार करना, समायोजन करना और वित्तीय विवरण तैयार करना शामिल है। यह चक्र समापन प्रविष्टियों के साथ समाप्त होता है, जिनसे खाते अगली अवधि के लिए पुनः तैयार किए जाते हैं।
लेखांकन चक्र वह व्यवस्थित प्रक्रिया है जिसके माध्यम से व्यवसाय एक निर्धारित अवधि के वित्तीय लेनदेन को दर्ज करते हैं, उनका विश्लेषण करते हैं और उनका प्रतिवेदन प्रस्तुत करते हैं। यह सुनिश्चित करता है कि वित्तीय विवरण कंपनी की वित्तीय स्थिति को सटीक रूप से दर्शाएँ, जिससे प्रबंधकों, निवेशकों और नियामकों को सूचित निर्णय लेने में सहायता मिलती है।
यह चक्र एक संरचित क्रम का अनुसरण करता है, जो लेनदेन की पहचान से शुरू होकर वित्तीय विवरण तैयार करने पर समाप्त होता है। यह उपार्जन लेखांकन के अंतर्गत कार्य करता है, जिससे राजस्व और व्यय को नकदी के आदान-प्रदान के समय के बजाय उनके अर्जित या व्ययित होने पर मान्यता दी जाती है।
कॉर्पोरेट अभिशासन और रणनीतिक वित्तीय नियोजन के लिए लेखांकन चक्र को समझना अत्यंत महत्त्वपूर्ण है; इसका संबंध ऐसे सिद्धांतों से है जैसे Agency Theory, वित्तीय पारदर्शिता और आंतरिक नियंत्रण ढाँचे (COSO Model)।
लेखांकन चक्र के चरण
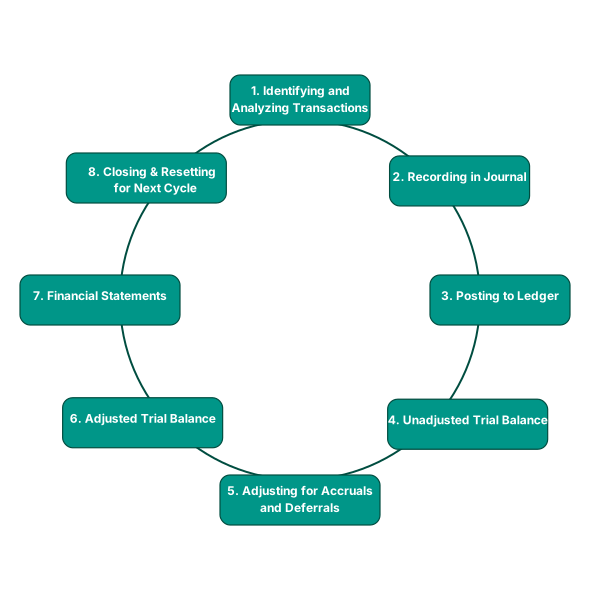
लेखांकन चक्र में आठ प्रमुख चरण होते हैं, जिनमें से प्रत्येक वित्तीय सटीकता और नियामकीय अनुपालन सुनिश्चित करता है:
1. लेनदेन की पहचान और विश्लेषण
- व्यवसाय बिक्री, खरीद और व्यय जैसी वित्तीय घटनाओं को दर्ज करते हैं।
- एकरूपता के लिए लेनदेन GAAP (सामान्यतः स्वीकृत लेखांकन सिद्धांत) या IFRS (अंतरराष्ट्रीय वित्तीय प्रतिवेदन मानक) के अनुरूप होने चाहिए।
2. रोजनामचा प्रविष्टियों में लेनदेन दर्ज करना
- लेनदेन दर्ज करने के लिए उपयोग किया जाता है दोहरी प्रविष्टि बहीखाता पद्धति का, जिससे यह सुनिश्चित होता है कि प्रत्येक नामे के लिए एक संगत जमा हो।
- लेखांकन समीकरण (Assets = Liabilities + Equity) संतुलित रहता है।
3. सामान्य खाता-बही में खतौनी करना
- रोजनामचा प्रविष्टियाँ स्थानांतरित की जाती हैं सामान्य खाता-बही में, जहाँ सभी वित्तीय गतिविधियों का खातों के प्रकार के अनुसार सार प्रस्तुत किया जाता है।
- यह चरण आंतरिक नियंत्रण सिद्धांत से जुड़ा है और लेनदेन का पता लगाने की क्षमता तथा सटीकता सुनिश्चित करता है।
4. असमायोजित तलपट तैयार करना
- तलपट सभी खाता-बही शेषों को एकत्र करता है और सुनिश्चित करता है कि कुल नामे, कुल जमा के बराबर हों।
- विसंगतियाँ उन त्रुटियों का संकेत देती हैं जिन्हें वित्तीय विवरण तैयार करने से पहले सुधारना आवश्यक है।
5. उपार्जनों और आस्थगनों के लिए समायोजन प्रविष्टियाँ करना
- उपार्जन लेखांकन के अंतर्गत अर्जित किंतु अप्राप्त राजस्व और किए गए किंतु अदत्त व्ययों के लिए समायोजन करना अनिवार्य है।
- यह चरण मिलान सिद्धांत के अनुरूप है और सुनिश्चित करता है कि व्यय संबंधित राजस्व से मेल खाएँ।
6. समायोजित तलपट तैयार करना
- समायोजन के बाद व्यवसाय वित्तीय प्रतिवेदन से पहले सटीकता की पुष्टि करने के लिए खातों के शेषों का पुनर्मूल्यांकन करते हैं।
7. वित्तीय विवरण तैयार करना
- व्यवसाय आय विवरण, तुलन पत्र और नकदी प्रवाह विवरण तैयार करते हैं तथा हितधारकों के समक्ष अपनी वित्तीय स्थिति प्रस्तुत करते हैं।
- यह चरण Agency Theory से जुड़ा है और सुनिश्चित करता है कि प्रबंधक शेयरधारकों को पारदर्शी प्रतिवेदन प्रदान करें।
8. अस्थायी खातों को बंद करना और अगले चक्र के लिए पुनः तैयार करना
- अस्थायी खातों (राजस्व और व्यय) को बंद कर दिया जाता है और वित्तीय अभिलेख अगली अवधि के लिए पुनः तैयार किए जाते हैं।
- यह प्रक्रिया निरंतरता और वित्तीय एकरूपता सुनिश्चित करती है।
लेखांकन और व्यवसाय संबंधी सिद्धांतों से संबंध
1. Agency Theory और वित्तीय पारदर्शिता
- वित्तीय प्रतिवेदन प्रबंधकों और निवेशकों के बीच सूचना विषमता को कम करता है तथा जवाबदेही सुनिश्चित करता है।
- पारदर्शी वित्तीय चक्र निवेशकों का विश्वास बढ़ाते हैं और प्रधान-अभिकर्ता संघर्षों को कम करते हैं।
2. आंतरिक नियंत्रण और धोखाधड़ी की रोकथाम (COSO Model)
- लेखांकन चक्र आंतरिक नियंत्रण तंत्रों को एकीकृत करता है, जिससे वित्तीय विवरणों में गलत कथनों या धोखाधड़ी का जोखिम कम होता है।
- व्यवसाय नैतिक लेखांकन प्रथाएँ सुनिश्चित करने के लिए Sarbanes-Oxley Act (SOX) जैसे अनुपालन ढाँचों पर निर्भर करते हैं।
3. उपार्जन लेखांकन और मिलान सिद्धांत
- लेखांकन चक्र सुनिश्चित करता है कि राजस्व और व्यय सही अवधियों में दर्ज हों, जिससे वित्तीय विकृतियाँ रोकी जा सकें।
- उपार्जन-आधारित प्रतिवेदन निवेश निर्णयों में सहायता करता है और इसके अनुरूप है Efficient Market Hypothesis (EMH)।
उदाहरण: व्यवसाय लेखांकन चक्र को कैसे लागू करते हैं
वैश्विक खाद्य कंपनी Nestlé पर विचार करें:
- Nestlé सामग्री की खरीद से लेकर उपभोक्ताओं को बिक्री तक लाखों लेनदेन दर्ज करती है।
- लेनदेन सामान्य खाता-बही में दर्ज किए जाते हैं, जिससे विभिन्न सहायक कंपनियों में उनका पता लगाना संभव होता है।
- समायोजन प्रविष्टियाँ दीर्घकालिक अनुबंधों से प्राप्त राजस्व का मिलान करती हैं और IFRS मानकों का अनुपालन सुनिश्चित करती हैं।
- Nestlé के वित्तीय विवरण निवेशकों को जानकारी प्रदान करते हैं और पारदर्शी कॉर्पोरेट प्रतिवेदन प्रस्तुत करके Agency Theory के अनुरूप कार्य करते हैं।
एक संरचित लेखांकन चक्र बनाए रखकर Nestlé अपने वैश्विक परिचालनों के लिए वित्तीय सटीकता, नियामकीय अनुपालन और रणनीतिक निगरानी सुनिश्चित करती है।
निष्कर्ष
लेखांकन चक्र कॉर्पोरेट वित्तीय प्रतिवेदन का मूल आधार है और सुनिश्चित करता है कि व्यवसाय वित्तीय आँकड़ों को सटीक रूप से दर्ज करें, उनका विश्लेषण करें और उन्हें प्रस्तुत करें। इसका संबंध Agency Theory, आंतरिक नियंत्रण ढाँचों और उपार्जन लेखांकन सहित प्रमुख सिद्धांतों तथा अवधारणाओं से है, जो वित्तीय सत्यनिष्ठा और निवेश निर्णयों को आकार देते हैं।