
Intisari: Siklus akuntansi adalah proses bertahap yang digunakan untuk mencatat, mengklasifikasikan, dan merangkum transaksi keuangan pada setiap periode pelaporan. Siklus ini mencakup pencatatan jurnal, pemindahbukuan ke buku besar, penyusunan neraca saldo, pembuatan penyesuaian, dan penyusunan laporan keuangan. Siklus diakhiri dengan jurnal penutup yang mengatur ulang akun untuk periode berikutnya.
Siklus akuntansi adalah proses sistematis yang digunakan perusahaan untuk mencatat, menganalisis, dan melaporkan transaksi keuangan selama periode tertentu. Siklus ini memastikan laporan keuangan secara akurat mencerminkan posisi keuangan perusahaan, sehingga membantu manajer, investor, dan regulator mengambil keputusan berdasarkan informasi yang memadai.
Siklus ini mengikuti urutan yang terstruktur, dimulai dari identifikasi transaksi dan diakhiri dengan penyusunan laporan keuangan. Siklus ini berlangsung dalam kerangka akuntansi akrual, yang memastikan pendapatan dan beban diakui ketika timbul, bukan ketika kas diterima atau dibayarkan.
Pemahaman tentang siklus akuntansi sangat penting bagi tata kelola perusahaan dan perencanaan keuangan strategis, serta berkaitan dengan teori seperti Agency Theory, transparansi keuangan, dan kerangka pengendalian internal (COSO Model).
Tahapan Siklus Akuntansi
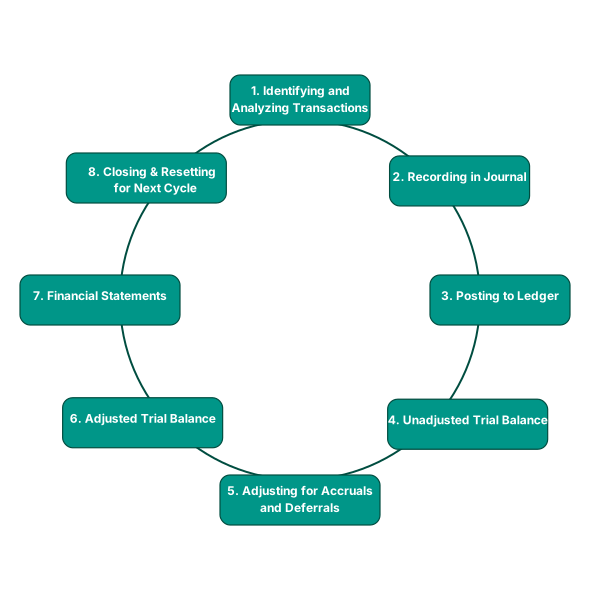
Siklus akuntansi terdiri atas delapan langkah utama, yang masing-masing memastikan akurasi keuangan dan kepatuhan terhadap peraturan:
1. Mengidentifikasi dan Menganalisis Transaksi
- Perusahaan mencatat peristiwa keuangan, seperti penjualan, pembelian, dan beban.
- Transaksi harus sesuai dengan GAAP (Prinsip Akuntansi yang Berlaku Umum) atau IFRS (Standar Pelaporan Keuangan Internasional) untuk menjaga konsistensi.
2. Mencatat Transaksi dalam Jurnal
- Transaksi didokumentasikan menggunakan pembukuan berpasangan, yang memastikan setiap debit memiliki kredit yang bersesuaian.
- Persamaan akuntansi (Assets = Liabilities + Equity) tetap seimbang.
3. Memindahbukukan ke Buku Besar
- Catatan jurnal dipindahbukukan ke Buku Besar, yang merangkum seluruh aktivitas keuangan berdasarkan jenis akun.
- Langkah ini berkaitan dengan teori pengendalian internal, yang memastikan keterlacakan dan akurasi.
4. Menyusun Neraca Saldo Sebelum Penyesuaian
- Neraca saldo menghimpun seluruh saldo buku besar, yang memastikan total debit sama dengan total kredit.
- Selisih menunjukkan adanya kesalahan yang memerlukan koreksi sebelum melanjutkan ke penyusunan laporan keuangan.
5. Membuat Jurnal Penyesuaian untuk Akrual dan Penangguhan
- Akuntansi akrual mengharuskan penyesuaian atas pendapatan yang telah diperoleh tetapi belum diterima dan beban yang telah terjadi tetapi belum dibayar.
- Langkah ini selaras dengan prinsip penandingan, yang memastikan beban ditandingkan dengan pendapatan terkait.
6. Menyusun Neraca Saldo Setelah Penyesuaian
- Setelah penyesuaian, perusahaan mengevaluasi kembali saldo akun untuk memastikan keakuratannya sebelum pelaporan keuangan.
7. Menyusun Laporan Keuangan
- Perusahaan menyusun laporan laba rugi, laporan posisi keuangan, dan laporan arus kas untuk menyajikan kondisi keuangan kepada para pemangku kepentingan.
- Langkah ini berkaitan dengan Agency Theory, yang memastikan manajer memberikan pelaporan yang transparan kepada pemegang saham.
8. Menutup Akun Sementara dan Mengatur Ulang untuk Siklus Berikutnya
- Akun sementara (pendapatan dan beban) ditutup untuk mengatur ulang catatan keuangan bagi periode berikutnya.
- Proses ini memastikan kesinambungan dan konsistensi keuangan.
Keterkaitan dengan Teori Akuntansi dan Bisnis
1. Agency Theory dan Transparansi Keuangan
- Pelaporan keuangan mengurangi asimetri informasi antara manajer dan investor, sehingga memastikan akuntabilitas.
- Siklus keuangan yang transparan membangun kepercayaan investor dan mengurangi konflik prinsipal-agen.
2. Pengendalian Internal dan Pencegahan Kecurangan (COSO Model)
- Siklus akuntansi mengintegrasikan mekanisme pengendalian internal, sehingga mengurangi risiko salah saji keuangan atau kecurangan.
- Perusahaan mengandalkan kerangka kepatuhan seperti Sarbanes-Oxley Act (SOX) untuk memastikan praktik akuntansi yang etis.
3. Akuntansi Akrual dan Prinsip Penandingan
- Siklus akuntansi memastikan pendapatan dan beban ditandingkan dalam periode yang tepat, sehingga mencegah distorsi keuangan.
- Pelaporan berbasis akrual mendukung keputusan investasi, selaras dengan Efficient Market Hypothesis (EMH).
Contoh: Cara Perusahaan Menerapkan Siklus Akuntansi
Perhatikan Nestlé, perusahaan makanan global:
- Nestlé mencatat jutaan transaksi, mulai dari pengadaan bahan baku hingga penjualan kepada konsumen.
- Transaksi dicatat dalam buku besar untuk memastikan keterlacakan di seluruh anak perusahaan.
- Jurnal penyesuaian merekonsiliasi pendapatan dari kontrak jangka panjang, sehingga memastikan kepatuhan terhadap standar IFRS.
- Laporan keuangan Nestlé memberikan informasi kepada investor, selaras dengan Agency Theory melalui penyediaan pelaporan perusahaan yang transparan.
Dengan mempertahankan siklus akuntansi yang terstruktur, Nestlé memastikan akurasi keuangan, kepatuhan terhadap peraturan, dan pengawasan strategis atas operasi globalnya.
Kesimpulan
Siklus akuntansi merupakan landasan pelaporan keuangan perusahaan, yang memastikan perusahaan mencatat, menganalisis, dan menyajikan data keuangan secara akurat. Siklus ini berkaitan dengan teori-teori utama, termasuk Agency Theory, kerangka pengendalian internal, dan akuntansi akrual, yang membentuk integritas keuangan dan keputusan investasi.