
Ponto principal: O Balanced Scorecard é uma estrutura de gestão do desempenho estratégico que vincula os objetivos organizacionais a quatro perspectivas: financeira, do cliente, dos processos internos e de aprendizado e crescimento. Ele ajuda os gestores a traduzir a estratégia em objetivos mensuráveis, alinhar as atividades em toda a organização e acompanhar tanto os resultados de curto prazo quanto o desenvolvimento de capacidades de longo prazo.
O Balanced Scorecard (BSC) é uma estrutura de gestão estratégica que ajuda as organizações a traduzir sua visão e sua estratégia em objetivos mensuráveis em múltiplas dimensões. Desenvolvido por Robert Kaplan e David Norton em 1992, o Balanced Scorecard vai além das métricas financeiras tradicionais ao incorporar as perspectivas do cliente, dos processos internos e de aprendizado e crescimento, assegurando uma abordagem holística à avaliação do desempenho.
O Balanced Scorecard é amplamente utilizado na estratégia corporativa, alinhando as atividades empresariais aos objetivos de longo prazo e, ao mesmo tempo, promovendo a melhoria contínua. Ele se conecta a teorias como Stakeholder Theory, Resource-Based View (RBV) e Value Chain Analysis, ajudando as empresas a otimizar suas operações e seu posicionamento competitivo.
As quatro perspectivas do Balanced Scorecard
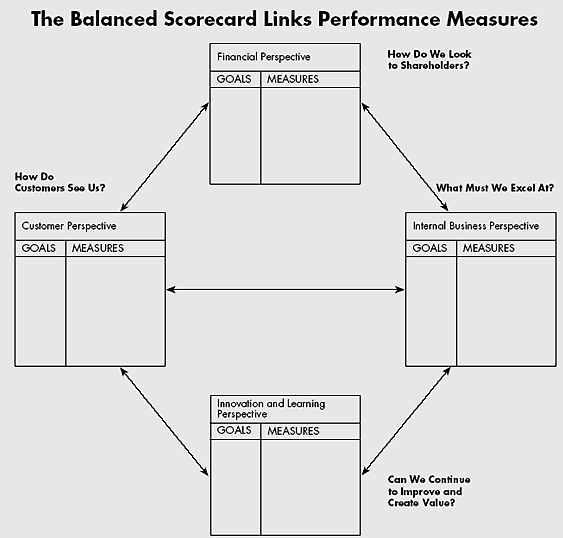
Imagem conforme o artigo original de Kaplan e Norton (1992)
O Balanced Scorecard avalia o desempenho segundo quatro perspectivas principais:
1. Perspectiva financeira – Mensuração da lucratividade e do crescimento
- Concentra-se em resultados financeiros, como crescimento das receitas, eficiência de custos e retorno sobre o investimento (ROI).
- Assegura que as iniciativas estratégicas contribuam para o sucesso financeiro de longo prazo.
Relação com as teorias:
- Shareholder Value Theory enfatiza a maximização dos retornos financeiros para os investidores.
- Capital Structure Theory (Modigliani-Miller Theorem) explora como as decisões de financiamento afetam a lucratividade.
2. Perspectiva do cliente – Fortalecimento da posição de mercado
- Mensura a satisfação dos clientes, a lealdade à marca e a participação de mercado.
- Ajuda as empresas a alinhar suas ofertas às expectativas dos consumidores.
Relação com as teorias:
- Porter’s Generic Strategies (liderança em custos, diferenciação e enfoque) orientam estratégias centradas no cliente.
- Consumer Behavior Theory explica como as empresas influenciam as decisões de compra por meio da gestão de marcas e da qualidade dos serviços.
3. Perspectiva dos processos internos de negócios – Eficiência operacional
- Avalia as melhorias de processos, a inovação e a eficácia da cadeia de suprimentos.
- Assegura que as empresas otimizem os fluxos de trabalho para aumentar a produtividade.
Relação com as teorias:
- Value Chain Analysis (Michael Porter) ajuda as empresas a tornar suas operações mais eficientes para obter vantagem competitiva.
- Lean Management e Six Sigma concentram-se na redução de ineficiências e na melhoria da qualidade.
4. Perspectiva de aprendizado e crescimento – Sustentação do sucesso de longo prazo
- Mensura o desenvolvimento dos funcionários, a cultura organizacional e os avanços tecnológicos.
- Incentiva o aprendizado contínuo e a inovação.
Relação com as teorias:
- Resource-Based View (RBV) destaca a importância do capital humano e dos ativos intelectuais.
- Knowledge-Based View (KBV) enfatiza o uso do conhecimento especializado para alcançar uma vantagem competitiva sustentada.
Equívocos comuns
O Balanced Scorecard é frequentemente mal compreendido, particularmente por pessoas que o veem como um conjunto de indicadores de desempenho, e não como uma estrutura de gestão estratégica. Um equívoco comum é considerar que as quatro perspectivas operam de forma independente, embora o modelo tenha sido concebido para mostrar como os resultados financeiros, os resultados relativos aos clientes, aos processos internos e ao aprendizado estão ligados por relações causais. Alguns também presumem que o Balanced Scorecard substitui as medidas financeiras, quando, na verdade, ele integra indicadores não financeiros para oferecer uma visão mais abrangente do desempenho organizacional. Outro equívoco é considerar que essa estrutura oferece um modelo fixo, embora sua utilização eficaz exija adaptar os objetivos e as medidas à estratégia e ao contexto específicos da organização.
Exemplo: como as empresas aplicam o Balanced Scorecard
Considere a L’Oréal, uma empresa global de cosméticos:
- Perspectiva financeira: A L’Oréal acompanha o crescimento das receitas e a lucratividade de suas linhas de produtos.
- Perspectiva do cliente: A empresa mensura a percepção da marca, a satisfação dos clientes e a participação de mercado em diferentes regiões.
- Perspectiva dos processos internos: A L’Oréal otimiza sua cadeia de suprimentos e seus processos de R&D para aumentar a eficiência.
- Perspectiva de aprendizado e crescimento: A empresa investe na capacitação dos funcionários e na transformação digital para sustentar a inovação.
Ao integrar o Balanced Scorecard, a L’Oréal assegura alinhamento estratégico, excelência operacional e competitividade de longo prazo.
Conclusão
O Balanced Scorecard é uma ferramenta poderosa de gestão estratégica, assegurando que as empresas avaliem o desempenho para além das métricas financeiras. Ao estabelecer conexões com Stakeholder Theory, RBV, Value Chain Analysis e Consumer Behavior Theory, as organizações otimizam a tomada de decisões, aumentam a satisfação dos clientes e impulsionam o crescimento sustentável.