
Inti utama: Balanced Scorecard merupakan kerangka kinerja strategis yang menghubungkan tujuan organisasi dengan empat perspektif: keuangan, pelanggan, proses internal, serta pembelajaran dan pertumbuhan. Kerangka ini membantu manajer menerjemahkan strategi menjadi sasaran yang terukur, menyelaraskan aktivitas di seluruh organisasi, serta memantau hasil jangka pendek dan pengembangan kapabilitas jangka panjang.
Balanced Scorecard (BSC) merupakan kerangka manajemen strategis yang membantu organisasi menerjemahkan visi dan strateginya menjadi sasaran yang terukur dalam berbagai dimensi. Dikembangkan oleh Robert Kaplan dan David Norton pada tahun 1992, Balanced Scorecard melampaui ukuran keuangan tradisional dengan memasukkan perspektif pelanggan, proses internal, serta pembelajaran dan pertumbuhan, sehingga memastikan pendekatan holistik dalam evaluasi kinerja.
Balanced Scorecard digunakan secara luas dalam strategi perusahaan, dengan menyelaraskan aktivitas bisnis dengan tujuan jangka panjang sekaligus mendorong perbaikan berkelanjutan. Kerangka ini berkaitan dengan teori seperti Stakeholder Theory, Resource-Based View (RBV), dan Value Chain Analysis, yang membantu perusahaan mengoptimalkan operasi dan posisi kompetitif.
Empat Perspektif Balanced Scorecard
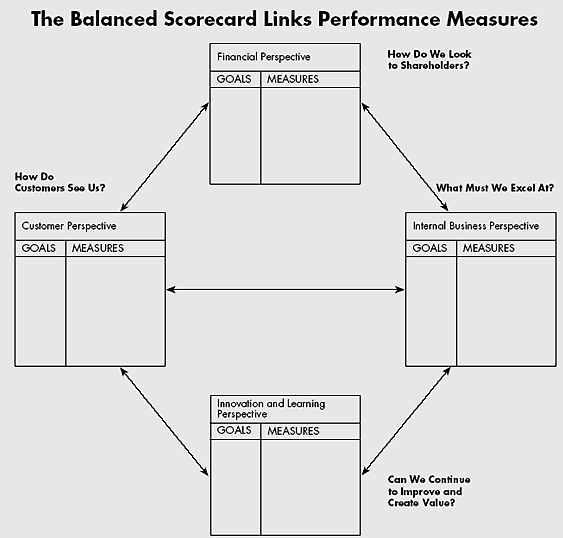
Gambar berdasarkan artikel asli oleh Kaplan and Norton (1992)
Balanced Scorecard mengevaluasi kinerja melalui empat perspektif utama:
1. Perspektif Keuangan – Mengukur Profitabilitas dan Pertumbuhan
- Berfokus pada hasil keuangan seperti pertumbuhan pendapatan, efisiensi biaya, dan imbal hasil investasi (ROI).
- Memastikan bahwa inisiatif strategis berkontribusi terhadap keberhasilan keuangan jangka panjang.
Keterkaitan dengan Teori:
- Shareholder Value Theory menekankan pemaksimalan imbal hasil keuangan bagi investor.
- Capital Structure Theory (Modigliani-Miller Theorem) mengkaji bagaimana keputusan pendanaan memengaruhi profitabilitas.
2. Perspektif Pelanggan – Memperkuat Posisi Pasar
- Mengukur kepuasan pelanggan, loyalitas merek, dan pangsa pasar.
- Membantu perusahaan menyelaraskan penawaran dengan ekspektasi konsumen.
Keterkaitan dengan Teori:
- Porter’s Generic Strategies (Kepemimpinan Biaya, Diferensiasi, Fokus) memandu strategi yang berpusat pada pelanggan.
- Consumer Behavior Theory menjelaskan bagaimana perusahaan memengaruhi keputusan pembelian melalui pengelolaan merek dan kualitas layanan.
3. Perspektif Proses Bisnis Internal – Efisiensi Operasional
- Mengevaluasi perbaikan proses, inovasi, dan efektivitas rantai pasok.
- Memastikan perusahaan mengoptimalkan alur kerja untuk meningkatkan produktivitas.
Keterkaitan dengan Teori:
- Value Chain Analysis (Michael Porter) membantu perusahaan mengefisienkan operasi untuk memperoleh keunggulan kompetitif.
- Lean Management dan Six Sigma berfokus pada pengurangan inefisiensi dan peningkatan kualitas.
4. Perspektif Pembelajaran dan Pertumbuhan – Mempertahankan Keberhasilan Jangka Panjang
- Mengukur pengembangan karyawan, budaya organisasi, dan kemajuan teknologi.
- Mendorong pembelajaran berkelanjutan dan inovasi.
Keterkaitan dengan Teori:
- Resource-Based View (RBV) menyoroti pentingnya modal manusia dan aset intelektual.
- Knowledge-Based View (KBV) menekankan pemanfaatan keahlian untuk mempertahankan keunggulan kompetitif secara berkelanjutan.
Kesalahpahaman Umum
Balanced Scorecard sering disalahpahami, terutama oleh mereka yang memandangnya sebagai sekumpulan indikator kinerja, bukan sebagai kerangka manajemen strategis. Salah satu kesalahpahaman umum adalah bahwa keempat perspektif beroperasi secara terpisah, padahal model ini dirancang untuk menunjukkan bagaimana hasil keuangan, pelanggan, proses internal, dan pembelajaran saling terkait secara kausal. Sebagian orang juga menganggap bahwa Balanced Scorecard menggantikan ukuran keuangan, padahal kerangka ini justru mengintegrasikan indikator nonkeuangan untuk memberikan gambaran yang lebih menyeluruh mengenai kinerja organisasi. Kesalahpahaman lainnya adalah bahwa kerangka ini menawarkan templat yang tetap, meskipun penggunaan yang efektif mengharuskan penyesuaian sasaran dan ukuran dengan strategi serta konteks spesifik organisasi.
Contoh: Cara Perusahaan Menerapkan Balanced Scorecard
Perhatikan L’Oréal, sebuah perusahaan kosmetik global:
- Perspektif Keuangan: L’Oréal memantau pertumbuhan pendapatan dan profitabilitas di seluruh lini produk.
- Perspektif Pelanggan: Perusahaan mengukur persepsi merek, kepuasan pelanggan, dan pangsa pasar di berbagai wilayah.
- Perspektif Proses Internal: L’Oréal mengoptimalkan rantai pasok dan proses R&D untuk meningkatkan efisiensi.
- Perspektif Pembelajaran dan Pertumbuhan: Perusahaan berinvestasi dalam pelatihan karyawan dan transformasi digital untuk menjaga keberlanjutan inovasi.
Dengan mengintegrasikan Balanced Scorecard, L’Oréal memastikan keselarasan strategis, keunggulan operasional, dan daya saing jangka panjang.
Kesimpulan
Balanced Scorecard merupakan alat yang efektif untuk manajemen strategis, yang memastikan perusahaan mengevaluasi kinerja tidak hanya berdasarkan ukuran keuangan. Dengan mengaitkannya dengan Stakeholder Theory, RBV, Value Chain Analysis, dan Consumer Behavior Theory, organisasi mengoptimalkan pengambilan keputusan, meningkatkan kepuasan pelanggan, dan mendorong pertumbuhan berkelanjutan.