
मुख्य निष्कर्ष: Balanced Scorecard एक रणनीतिक प्रदर्शन ढाँचा है जो संगठनात्मक लक्ष्यों को चार परिप्रेक्ष्यों से जोड़ता है: वित्तीय, ग्राहक, आंतरिक प्रक्रियाएँ, तथा अधिगम और विकास। यह प्रबंधकों को रणनीति को मापनीय उद्देश्यों में बदलने, पूरे संगठन की गतिविधियों को संरेखित करने और अल्पकालिक परिणामों तथा दीर्घकालिक क्षमता निर्माण, दोनों की प्रगति पर नज़र रखने में सहायता करता है।
Balanced Scorecard (BSC) एक रणनीतिक प्रबंधन ढाँचा है जो संगठनों को अपनी दूरदृष्टि और रणनीति को अनेक आयामों में मापनीय उद्देश्यों में बदलने में सहायता करता है। इसे विकसित करने वाले थे Robert Kaplan और David Norton जिन्होंने 1992 में इसे विकसित किया। Balanced Scorecard ग्राहक, आंतरिक प्रक्रिया तथा अधिगम और विकास के परिप्रेक्ष्यों को शामिल करके पारंपरिक वित्तीय मापकों से आगे बढ़ता है और प्रदर्शन मूल्यांकन के लिए एक समग्र दृष्टिकोण सुनिश्चित करता है।
Balanced Scorecard का कॉर्पोरेट रणनीति में व्यापक रूप से उपयोग किया जाता है। यह निरंतर सुधार को बढ़ावा देते हुए व्यावसायिक गतिविधियों को दीर्घकालिक लक्ष्यों के अनुरूप बनाता है। यह Stakeholder Theory, Resource-Based View (RBV) और Value Chain Analysis जैसे सिद्धांतों से जुड़ा है और फर्मों को परिचालन तथा प्रतिस्पर्धात्मक स्थिति का इष्टतमीकरण करने में सहायता करता है।
Balanced Scorecard के चार परिप्रेक्ष्य
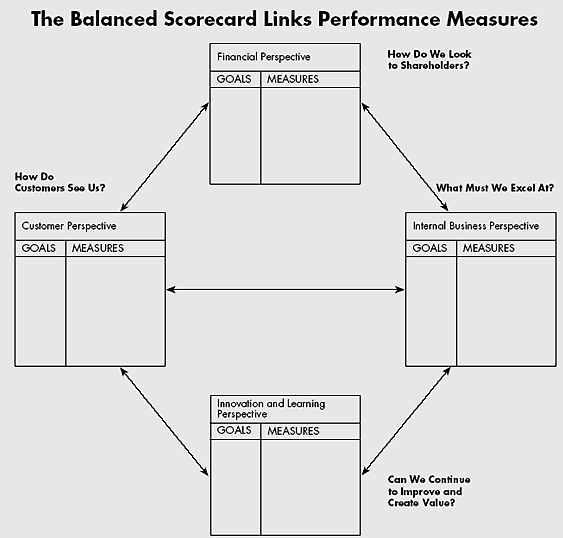
चित्र का आधार: मूल लेख — Kaplan and Norton (1992)
Balanced Scorecard चार प्रमुख परिप्रेक्ष्यों में प्रदर्शन का मूल्यांकन करता है:
1. वित्तीय परिप्रेक्ष्य – लाभप्रदता और वृद्धि का मापन
- राजस्व वृद्धि, लागत दक्षता और निवेश पर प्रतिफल (ROI) जैसे वित्तीय परिणामों पर ध्यान केंद्रित करता है।
- यह सुनिश्चित करता है कि रणनीतिक पहलें दीर्घकालिक वित्तीय सफलता में योगदान दें।
सिद्धांतों से संबंध:
- Shareholder Value Theory निवेशकों के लिए वित्तीय प्रतिफल को अधिकतम करने पर बल देती है।
- Capital Structure Theory (Modigliani-Miller Theorem) यह पड़ताल करती है कि वित्तपोषण संबंधी निर्णय लाभप्रदता को कैसे प्रभावित करते हैं।
2. ग्राहक परिप्रेक्ष्य – बाजार स्थिति को सुदृढ़ करना
- ग्राहक संतुष्टि, ब्रांड निष्ठा और बाजार हिस्सेदारी को मापता है।
- व्यवसायों को अपने उत्पादों और सेवाओं को उपभोक्ताओं की अपेक्षाओं के अनुरूप बनाने में सहायता करता है।
सिद्धांतों से संबंध:
- Porter’s Generic Strategies (Cost Leadership, Differentiation, Focus) ग्राहक-केंद्रित रणनीतियों का मार्गदर्शन करती हैं।
- Consumer Behavior Theory स्पष्ट करती है कि व्यवसाय ब्रांडिंग और सेवा की गुणवत्ता के माध्यम से क्रय निर्णयों को कैसे प्रभावित करते हैं।
3. आंतरिक व्यावसायिक प्रक्रिया परिप्रेक्ष्य – परिचालन दक्षता
- प्रक्रिया सुधारों, नवाचार और आपूर्ति शृंखला की प्रभावशीलता का मूल्यांकन करता है।
- यह सुनिश्चित करता है कि व्यवसाय उत्पादकता बढ़ाने के लिए कार्यप्रवाहों का इष्टतमीकरण करें।
सिद्धांतों से संबंध:
- Value Chain Analysis (Michael Porter) फर्मों को प्रतिस्पर्धात्मक लाभ के लिए परिचालन सुव्यवस्थित करने में सहायता करता है।
- Lean Management और Six Sigma अक्षमताएँ कम करने और गुणवत्ता सुधारने पर ध्यान केंद्रित करते हैं।
4. अधिगम और विकास परिप्रेक्ष्य – दीर्घकालिक सफलता बनाए रखना
- कर्मचारी विकास, संगठनात्मक संस्कृति और तकनीकी प्रगति को मापता है।
- निरंतर अधिगम और नवाचार को प्रोत्साहित करता है।
सिद्धांतों से संबंध:
- Resource-Based View (RBV) मानव पूँजी और बौद्धिक परिसंपत्तियों के महत्व को रेखांकित करता है।
- Knowledge-Based View (KBV) टिकाऊ प्रतिस्पर्धात्मक लाभ के लिए विशेषज्ञता का उपयोग करने पर बल देता है।
सामान्य भ्रांतियाँ
Balanced Scorecard को प्रायः गलत समझा जाता है, विशेष रूप से उन लोगों द्वारा जो इसे रणनीतिक प्रबंधन ढाँचे के बजाय प्रदर्शन संकेतकों का संग्रह मानते हैं। एक सामान्य भ्रांति यह है कि चारों परिप्रेक्ष्य स्वतंत्र रूप से कार्य करते हैं, जबकि इस मॉडल को यह दर्शाने के लिए तैयार किया गया है कि वित्तीय, ग्राहक, आंतरिक प्रक्रिया और अधिगम संबंधी परिणाम कार्य-कारण संबंधों से किस प्रकार जुड़े हैं। कुछ लोग यह भी मानते हैं कि Balanced Scorecard वित्तीय मापों का स्थान लेता है, जबकि वास्तव में यह संगठनात्मक प्रदर्शन का अधिक व्यापक दृष्टिकोण प्रदान करने के लिए गैर-वित्तीय संकेतकों को एकीकृत करता है। एक अन्य गलतफहमी यह है कि यह ढाँचा एक निश्चित प्रारूप प्रदान करता है, जबकि इसके प्रभावी उपयोग के लिए उद्देश्यों और मापों को संगठन की विशिष्ट रणनीति और संदर्भ के अनुसार अनुकूलित करना आवश्यक है।
उदाहरण: व्यवसाय Balanced Scorecard को कैसे लागू करते हैं
वैश्विक सौंदर्य प्रसाधन कंपनी L’Oréal पर विचार करें:
- वित्तीय परिप्रेक्ष्य: L’Oréal विभिन्न उत्पाद शृंखलाओं में राजस्व वृद्धि और लाभप्रदता की निगरानी करती है।
- ग्राहक परिप्रेक्ष्य: यह विभिन्न क्षेत्रों में ब्रांड के प्रति धारणा, ग्राहक संतुष्टि और बाजार हिस्सेदारी को मापती है।
- आंतरिक प्रक्रिया परिप्रेक्ष्य: L’Oréal दक्षता बढ़ाने के लिए अपनी आपूर्ति शृंखला और R&D प्रक्रियाओं का इष्टतमीकरण करती है।
- अधिगम और विकास परिप्रेक्ष्य: कंपनी नवाचार बनाए रखने के लिए कर्मचारी प्रशिक्षण और डिजिटल रूपांतरण में निवेश करती है।
Balanced Scorecard को एकीकृत करके L’Oréal रणनीतिक संरेखण, परिचालन उत्कृष्टता और दीर्घकालिक प्रतिस्पर्धात्मकता सुनिश्चित करती है।
निष्कर्ष
Balanced Scorecard रणनीतिक प्रबंधन का एक प्रभावशाली उपकरण है, जो यह सुनिश्चित करता है कि व्यवसाय वित्तीय मापकों से आगे बढ़कर प्रदर्शन का मूल्यांकन करें। Stakeholder Theory, RBV, Value Chain Analysis और Consumer Behavior Theory से संबंध स्थापित करके संगठन निर्णय-प्रक्रिया का इष्टतमीकरण करते हैं, ग्राहक संतुष्टि बढ़ाते हैं और टिकाऊ वृद्धि को गति देते हैं।