
Ponto principal: A distribuição normal é uma curva simétrica, em forma de sino, que descreve como muitas variáveis naturais e empresariais se concentram em torno de uma média. Ela fundamenta a inferência estatística, a previsão e o controle da qualidade ao pressupor que a maioria dos resultados está próxima da média, com probabilidades que diminuem gradualmente à medida que os valores se afastam do centro.
A distribuição normal, também conhecida como distribuição gaussiana, é um dos conceitos mais fundamentais da estatística e da análise de dados de negócios. Ela descreve uma distribuição de probabilidade na qual os pontos de dados se distribuem simetricamente em torno da média, formando uma curva em forma de sino. Essa distribuição é amplamente observada em situações empresariais reais, incluindo retornos financeiros, comportamento dos clientes e métricas de eficiência operacional.
A distribuição normal é fundamental porque muitos métodos estatísticos, incluindo testes de hipóteses, análise de regressão e modelagem preditiva, pressupõem que os dados seguem esse padrão. Compreender suas propriedades permite que profissionais de negócios tomem decisões fundamentadas em probabilidades e na avaliação de riscos.
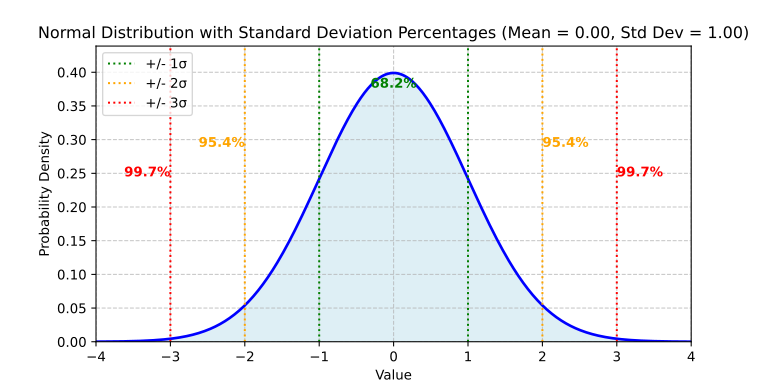
Representação matemática
A função densidade de probabilidade (PDF) de uma distribuição normal é dada por:
Em que:
- $latex ( x )$ é a variável
- $latex ( \mu )$ é a média (centro da distribuição)
- $latex ( \sigma )$ é o desvio padrão (dispersão da distribuição)
- $latex ( e )$ é o número de Euler (~2,718)
- $latex ( \pi )$ é a constante matemática (~3,1416)
Essa fórmula define a chance de ocorrência de determinado valor na distribuição.
Principais propriedades da distribuição normal
- Simetria: A distribuição é perfeitamente simétrica em torno da média.
- Unimodalidade: Ela apresenta um único pico na média.
- Média, mediana e moda — Coincidência: Em uma distribuição normal, essas três medidas de tendência central são iguais.
- Regra empírica (regra 68-95-99,7):
- 68% dos dados estão a até um desvio padrão da média.
- 95% estão a até dois desvios padrão.
- 99,7% estão a até três desvios padrão.
Essas propriedades tornam a distribuição normal uma ferramenta poderosa para a previsão e a tomada de decisões.
Conexões teóricas
A distribuição normal está estreitamente ligada a diversas teorias estatísticas e de negócios:
- Teorema Central do Limite (CLT): O CLT estabelece que a distribuição das médias amostrais se aproxima da normalidade à medida que o tamanho da amostra aumenta, mesmo que a distribuição da população original não seja normal. Esse princípio fundamenta muitos modelos de previsão empresarial.
- Gestão de riscos e Portfolio Theory: Os analistas financeiros pressupõem que os retornos das ações seguem uma distribuição normal ao avaliar a volatilidade e a exposição ao risco.
- Controle da qualidade e Six Sigma: As empresas industriais utilizam a distribuição normal para monitorar as taxas de defeitos e otimizar a eficiência da produção.
- Economia comportamental e análise de dados do consumidor: O comportamento de compra dos clientes frequentemente segue uma distribuição normal, permitindo que as empresas segmentem os mercados de maneira eficaz.
Exemplo de aplicação empresarial
Considere a Samsung, uma fabricante global de produtos eletrônicos:
- A Samsung analisa a duração das baterias de smartphones em diferentes modelos.
- Ao representar graficamente os dados de desempenho das baterias, a empresa observa uma distribuição normal, na qual a maioria dos dispositivos se concentra em torno da duração média.
- Utilizando a regra empírica, a Samsung estima a probabilidade de falhas extremas nas baterias e ajusta suas políticas de garantia de acordo com essa estimativa.
Por meio da análise da distribuição normal, a Samsung aumenta a confiabilidade dos produtos e a satisfação dos clientes, ao mesmo tempo que otimiza os custos operacionais.